Agronegócio e agroindústriaLucro Real
R$ 11,4 milhões
ressarcidos em dinheiro · PIS/COFINS
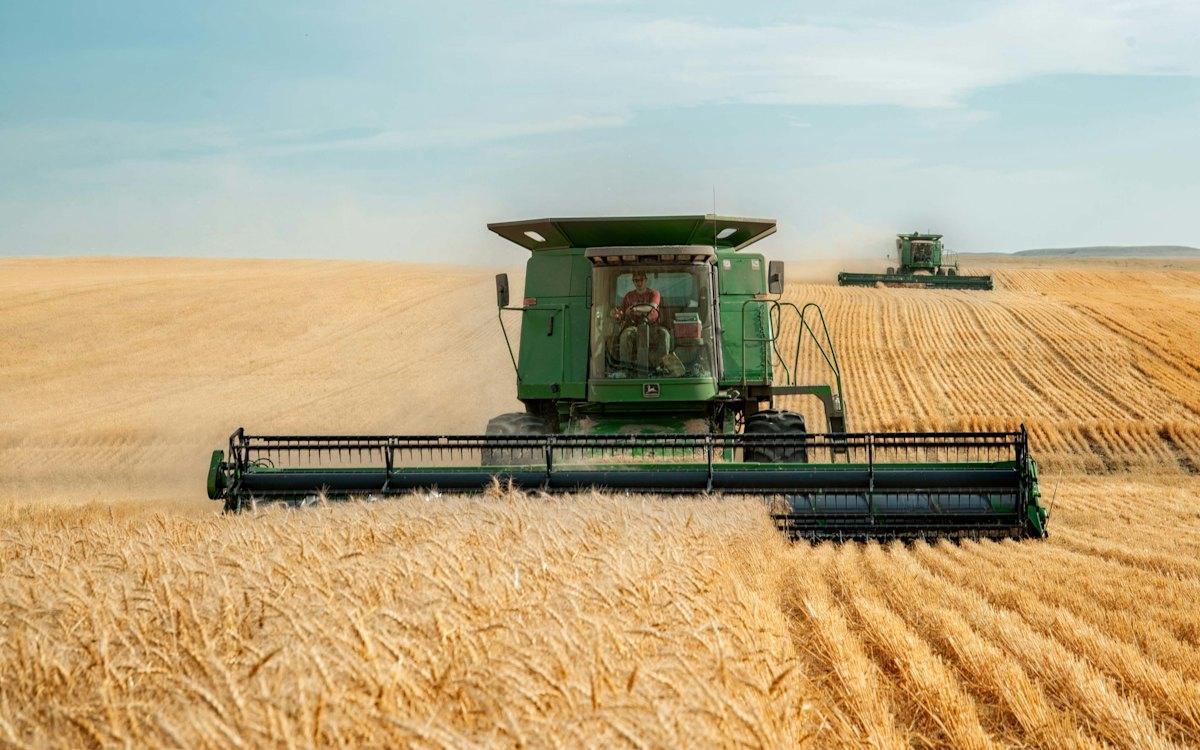
Exportadora de grãos do Centro-Oeste
Saldo credor acumulado de exportação, com pedido de ressarcimento em espécie.
Agroindústrias, cerealistas, beneficiadoras, frigoríficos e exportadoras acumulam créditos de PIS e COFINS que raramente são pedidos de volta. Somam-se o crédito presumido sobre compras de produtores rurais e a revisão das contribuições sobre a folha e a receita.
Regimes atendidos: Lucro Real (principal) · Lucro Presumido
Participação de cada origem no valor tipicamente recuperado no setor.
Cada oportunidade é quantificada no diagnóstico e classificada por risco no parecer técnico.
Revisamos o cálculo do crédito presumido sobre aquisições de produtores rurais e cooperativas, que é frequentemente apurado a menor.
Lei 10.925/2004, arts. 8º e 9ºEmpresas exportadoras acumulam crédito que pode ser compensado ou ressarcido em espécie.
Lei 10.833/2003, art. 6º · Lei 10.637/2002, art. 5ºSecagem, armazenagem, classificação e frete nas operações de venda e exportação geram crédito de 9,25%.
Lei 10.833/2003, art. 3º, II e IXDesde 2019 o empregador rural pessoa jurídica pode optar pela contribuição sobre a folha. A conta muda de ano para ano.
Lei 8.870/1994, art. 25, § 7º · Lei 13.606/2018Débitos de Funrural e de tributos federais inscritos podem ser negociados com desconto e prazo longo.
Lei 13.988/2020Como ficou a conta em um caso real do setor, com a identidade do cliente preservada.
| Saldo credor acumulado sem pedido de ressarcimento | R$ 6.800.000,00 |
| Crédito presumido calculado a menor (R$ 380 mil/ano × 5 anos) | R$ 1.900.000,00 |
| Secagem, armazenagem e frete até o porto (R$ 4,1 mi/ano × 9,25% × 5 anos) | R$ 1.896.250,00 |
| Total identificado | R$ 10.596.250,00 |
O saldo credor foi objeto de pedido de ressarcimento em espécie. O restante foi compensado com tributos federais correntes.
Restituição, ressarcimento e compensação dos créditos identificados nos últimos 60 meses.
Saiba maisRenegociação de débitos inscritos com desconto sobre multas e juros e até 120 meses.
Saiba maisVerbas indenizatórias fora da base do INSS patronal, RAT e Sistema S.
Saiba maisSaldo credor acumulado de exportação, com pedido de ressarcimento em espécie.
Revisão da opção entre Funrural e folha e exclusão de verbas indenizatórias.
 Recuperação de créditos
Três caminhos para transformar crédito tributário em caixa. Cada um tem sua base legal, seu prazo e seu procedimento.
 Reforma Tributária
PIS e COFINS dão lugar à CBS em janeiro de 2027. Os créditos acumulados não desaparecem, mas só valem se estiverem apurados e escriturados.
 Recuperação de créditos
Desde 2018, é insumo tudo o que é essencial ou relevante para a atividade. Muitas empresas ainda creditam pelo critério antigo.
Diesel, Arla 32, pneus, manutenção e depreciação da frota geram crédito que costuma ficar para trás.
Ver oportunidadesCombustível é monofásico: na revenda, PIS e COFINS têm alíquota zero. Ainda assim, muito posto paga.
Ver oportunidadesAutopeças, cosméticos, bebidas, pneus, materiais de construção: o dinheiro está no cadastro dos produtos.
Ver oportunidadesMilhares de itens e dezenas de regimes: cesta básica, monofásicos, ICMS-ST e produção própria.
Ver oportunidadesDiagnóstico gratuito, feito a partir dos arquivos SPED dos últimos cinco anos. Diagnóstico completo em 1 semana, sob acordo de confidencialidade.